

Kredivo - Paylater & Pinjaman
oleh PT Kredivo Finance Indonesia
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 50.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
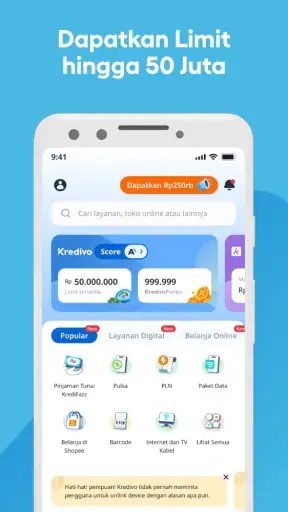
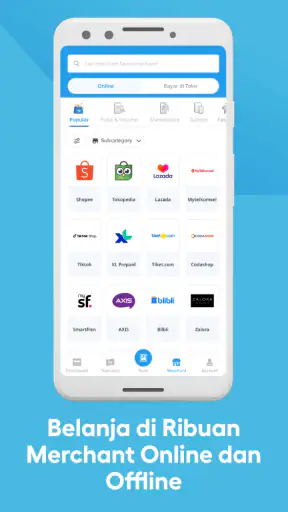
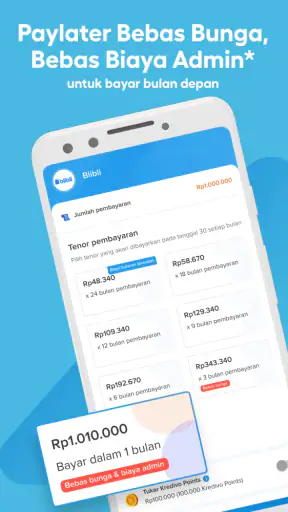
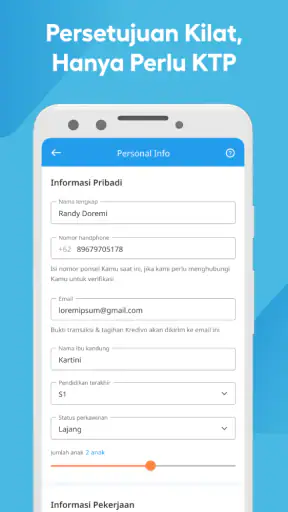
 Analisis oleh Getfullapps
Sebelum memilih layanan pembayaran digital, saya biasanya menimbang tiga hal: apakah cara bayarnya cocok untuk kebutuhan saya, apakah seluruh kewajibannya mudah dipantau, dan apakah saya memang perlu berutang untuk transaksi itu. Kredivo - Paylater & Pinjaman menarik bagi orang yang ingin memiliki pilihan selain membayar tunai atau memakai kartu, tetapi manfaatnya sangat bergantung pada kebiasaan mengatur uang. Saya melihatnya sebagai alat untuk mengatur waktu pembayaran, bukan sebagai tambahan pemasukan.
Pertanyaan praktisnya bukan hanya “bisa dipakai atau tidak”, melainkan “apakah cicilan ini masih aman setelah semua pengeluaran lain dihitung?” Jawaban yang jujur akan membantu menentukan apakah layanan seperti ini layak dipakai, atau apakah menunda pembelian dan menabung lebih masuk akal. Saya juga akan membedakan kebutuhan yang mendesak dari pembelian yang sekadar terasa menarik karena tersedia opsi bayar nanti.
Kalau saya harus merangkum pengalaman memakai Kredivo - Paylater & Pinjaman dalam satu kalimat, aplikasi ini paling berguna ketika saya membutuhkan pilihan pembayaran yang lebih lentur, tetapi tetap menuntut disiplin seperti produk keuangan sungguhan. Saya tidak melihatnya sebagai “uang tambahan” yang bisa dipakai tanpa rencana. Bagi saya, nilainya justru ada pada kemudahan mengatur transaksi dan memilih tenor sesuai kemampuan bayar.
Aplikasi keuangan dari PT Kredivo Finance Indonesia ini tersedia gratis dan ditujukan untuk pengguna umum dengan rating usia 3+. Di Google Play, aplikasinya mencatat rata-rata 4,8 dari sekitar 4,9 juta rating, dengan lebih dari 50 juta instalasi. Angka tersebut memang menunjukkan jangkauan yang sangat luas, tetapi pengalaman setiap orang tetap bergantung pada kebutuhan, kelayakan akun, merchant yang digunakan, serta kemampuan melunasi kewajiban tepat waktu.
Pengalaman memakai Kredivo untuk kebutuhan sehari-hari
Saya memakai bagian ini untuk melihat Kredivo dari sisi rutinitas, bukan hanya saat checkout: bagaimana keputusan kecil sebelum transaksi bisa membantu menjaga anggaran tetap terbaca. Saya juga akan menyoroti kebiasaan meninjau kewajiban sebelum memilih metode bayar, agar fleksibilitasnya tetap mendukung rencana keuangan alih-alih menggantikannya.
Lebih dari sekadar tombol bayar nanti
Hal pertama yang saya rasakan adalah posisi Kredivo sebagai penghubung antara kebutuhan belanja dan pengaturan pembayaran. Alih-alih langsung mengeluarkan seluruh dana dari rekening, pengguna dapat memanfaatkan opsi pembayaran yang tersedia di aplikasi atau pada merchant yang mendukungnya. Ini terasa praktis untuk pembelian yang memang sudah direncanakan, misalnya perlengkapan kerja, kebutuhan rumah, atau pengeluaran mendesak yang bisa saya masukkan ke anggaran bulan berikutnya.
Namun, kemudahan itu juga membuat saya harus mengubah cara berpikir. Saat membayar dengan uang yang sudah ada, batas pengeluaran terasa jelas. Dengan paylater atau pinjaman, batas tersebut bisa terasa lebih longgar daripada kondisi keuangan sebenarnya. Karena itu, saya selalu memulai dari pertanyaan sederhana: apakah cicilan ini masih aman setelah biaya rutin, tagihan lain, dan kebutuhan tidak terduga dihitung?
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Menurut saya, inilah kekuatan utama aplikasi ini sekaligus sumber risikonya. Proses digital yang ringkas membantu pengguna menyelesaikan kebutuhan tanpa banyak langkah, tetapi keputusan finansial tetap tidak boleh dibuat hanya karena prosesnya mudah. Kemudahan transaksi bukan berarti kemampuan bayar ikut bertambah.
Alur yang cocok untuk pembelian terencana
Dalam penggunaan sehari-hari, saya lebih nyaman memakai Kredivo untuk pembelian yang sudah memiliki tujuan jelas. Contohnya, laptop kerja tiba-tiba bermasalah ketika saya sedang memiliki proyek penting. Jika dana tunai belum siap seluruhnya, opsi pembayaran bertahap dapat membantu saya tetap bekerja, asalkan jumlah cicilan sudah dihitung dan sumber pelunasannya jelas.
Skenario lain adalah ketika saya perlu membeli beberapa kebutuhan rumah sekaligus, tetapi ingin menjaga arus kas agar tidak langsung terkuras. Di sini, fitur pembayaran yang fleksibel bisa terasa lebih masuk akal daripada mengandalkan pinjaman informal dari teman atau menggunakan kartu kredit yang mungkin tidak dimiliki semua orang.
Meski begitu, saya tidak menyarankan memakai layanan ini untuk belanja impulsif, mengejar diskon, atau menutup pengeluaran rutin yang berulang. Jika setiap bulan saya harus meminjam untuk membayar kebutuhan dasar, masalahnya bukan lagi soal metode pembayaran. Itu tanda bahwa anggaran perlu ditinjau ulang atau pengeluaran harus dikurangi.
Perbandingan dengan alternatif yang biasa dipakai
Dibandingkan kartu kredit, Kredivo terasa lebih mudah dijangkau bagi orang yang belum memiliki kartu atau tidak ingin membawa produk perbankan tambahan. Pengguna juga dapat memusatkan pengalaman pembayaran dalam aplikasi, sementara kartu kredit biasanya bergantung pada limit, tagihan, dan sistem bank penerbit.
Di sisi lain, kartu kredit bisa lebih cocok bagi pengguna yang sudah terbiasa membayar tagihan penuh setiap bulan dan memiliki program manfaat yang sesuai kebutuhannya. Untuk orang seperti itu, berpindah ke paylater belum tentu memberikan keuntungan yang lebih besar. Saya juga akan memilih pembayaran tunai jika dana tersedia dan harga akhir tidak berubah, karena cara tersebut paling sederhana dan tidak menambah kewajiban di bulan berikutnya.
Dibandingkan pinjaman dari bank, layanan digital seperti ini terasa lebih praktis untuk kebutuhan yang tidak ingin melalui proses panjang. Namun, pinjaman bank bisa lebih sesuai untuk kebutuhan bernilai besar atau rencana jangka panjang yang membutuhkan struktur pembayaran lebih formal. Kredivo menurut saya berada di area tengah: lebih fleksibel untuk transaksi digital dan kebutuhan tertentu, tetapi bukan pengganti semua jenis pembiayaan.
Hal yang perlu diperiksa sebelum menekan tombol setuju
Satu kebiasaan yang sangat membantu adalah membaca ringkasan pembayaran sampai selesai, bukan hanya melihat nominal cicilan per bulan. Nominal kecil dapat terlihat ringan jika berdiri sendiri, padahal total pembayaran, biaya terkait, dan tanggal jatuh tempo tetap perlu dipahami. Saya juga mencatat tanggal pembayaran di kalender pribadi agar kewajiban tidak hanya bergantung pada ingatan atau notifikasi aplikasi.
Tips lain yang sering terlewat adalah memisahkan transaksi berdasarkan urgensinya. Saya akan membedakan kebutuhan yang menjaga pekerjaan tetap berjalan, kebutuhan rumah tangga yang benar-benar penting, dan keinginan yang bisa ditunda. Kredivo lebih masuk akal untuk kelompok pertama dan kedua bila anggaran mendukung; kelompok ketiga sebaiknya menunggu sampai dana tersedia.
Saya juga menyarankan pengguna baru tidak langsung mengambil beberapa transaksi sekaligus hanya karena limit terlihat mencukupi. Limit bukan target belanja. Saya memperlakukannya sebagai batas teknis, sedangkan batas aman ditentukan oleh pendapatan bersih dan kewajiban yang sudah berjalan.
Kelebihan yang paling terasa saat digunakan
Kekuatan Kredivo ada pada fleksibilitas yang terasa relevan dengan kebiasaan belanja modern. Store summary-nya menekankan pilihan penggunaan, tenor, dan merchant, dan menurut saya gagasan itu memang tercermin dalam daya tarik utamanya: pengguna tidak hanya mencari dana, tetapi juga cara membayar yang dapat disesuaikan dengan situasi.
Jangkauan merchant yang luas juga menjadi pertimbangan penting bagi saya. Aplikasi semacam ini akan kurang berguna jika hanya dapat dipakai di sedikit tempat. Ketika pilihan merchant tersedia untuk kebutuhan yang memang sering dibeli, pengguna lebih mudah menjadikannya alat pembayaran tambahan, bukan aplikasi yang hanya dibuka sekali lalu dilupakan.
Nilai praktis lainnya adalah kemampuan mengelompokkan keputusan pembayaran dalam satu kebiasaan digital. Saya bisa meninjau transaksi dan mengingat kewajiban dari tempat yang sama, sehingga lebih mudah membuat daftar pengeluaran. Ini bukan pengganti pencatatan keuangan pribadi, tetapi cukup membantu sebagai titik awal untuk melihat apakah penggunaan mulai terlalu sering.
Keterbatasan yang tidak boleh diabaikan
Kelemahan paling penting bukan pada tampilan aplikasi, melainkan pada risiko perilaku pengguna. Paylater dapat membuat barang terasa lebih murah karena perhatian tertuju pada cicilan, bukan nilai keseluruhan. Bagi orang yang sulit menahan pembelian atau sering lupa jatuh tempo, fleksibilitas justru bisa berubah menjadi tekanan.
Saya juga tidak akan menyarankan aplikasi ini kepada orang yang belum memiliki pemasukan relatif stabil. Persetujuan penggunaan layanan tidak otomatis membuat sebuah transaksi cocok untuk kondisi keuangan pribadi. Jika pemasukan berubah-ubah, pengguna perlu menyediakan cadangan lebih besar sebelum mengambil kewajiban. Tanpa cadangan, satu keterlambatan pemasukan dapat mengganggu pembayaran lain.
Faktor merchant juga penting. Pengalaman pembayaran tidak hanya ditentukan oleh aplikasi, tetapi juga oleh toko, proses checkout, dan jenis transaksi yang dipilih. Karena itu, saya tidak menganggap semua pembelian akan terasa sama. Sebelum bertransaksi, saya akan memastikan pilihan pembayaran yang muncul, memeriksa rincian akhirnya, dan tidak berasumsi bahwa semua merchant menawarkan kondisi identik.
Pengguna yang sangat mengutamakan kesederhanaan mungkin lebih cocok membayar tunai atau memakai debit. Jika saya sudah memiliki dana penuh, tidak ada alasan otomatis untuk menambah kewajiban hanya karena metode cicilan tersedia. Sementara itu, pengguna yang membutuhkan pembiayaan besar dan tenor panjang sebaiknya membandingkan produk pinjaman lain dengan lebih teliti, bukan menjadikan satu aplikasi sebagai satu-satunya pilihan.
Siapa yang paling cocok menggunakannya?
Menurut saya, Kredivo cocok untuk pengguna yang sudah terbiasa membuat anggaran, memahami tanggal jatuh tempo, dan membutuhkan alternatif pembayaran untuk transaksi tertentu. Pekerja dengan pemasukan teratur, pengguna yang belum memiliki kartu kredit, atau orang yang ingin menjaga arus kas dalam situasi khusus dapat memperoleh manfaat nyata.
Aplikasi ini juga masuk akal bagi pengguna yang sering berbelanja di merchant digital yang mendukung Kredivo dan ingin memiliki lebih dari satu cara pembayaran. Keuntungannya bukan semata-mata bisa membeli sekarang, melainkan dapat menyesuaikan waktu pembayaran dengan rencana keuangan yang sudah dibuat sebelumnya.
Sebaliknya, saya akan meminta pelajar, pencari kerja, atau siapa pun dengan pemasukan tidak menentu untuk lebih berhati-hati. Rating usia 3+ menunjukkan klasifikasi konten aplikasi, bukan tanda bahwa setiap orang pada usia tersebut dapat menggunakan seluruh layanan keuangan di dalamnya. Kelayakan, kemampuan bayar, dan aturan layanan tetap menjadi pertimbangan yang jauh lebih penting.
Versi dan pengalaman penggunaan
Saya menilai aplikasi ini sebagai produk yang terus dipakai untuk kebutuhan finansial praktis, bukan sekadar aplikasi katalog. Versi yang tercantum saat ini adalah 4.30.0 dan dapat digunakan pada Android 7.0 atau yang lebih baru. Bagi pengguna Android lama, memeriksa kompatibilitas perangkat sebelum memasang aplikasi adalah langkah sederhana yang dapat menghindari masalah sejak awal.
Karena aplikasi keuangan berkaitan dengan data dan kewajiban pembayaran, saya menyarankan pengguna menjaga keamanan perangkat, tidak membagikan kode verifikasi, serta memastikan hanya memakai aplikasi resmi. Kebiasaan ini sama pentingnya dengan memilih tenor. Antarmuka yang nyaman tidak akan membantu jika akun diakses orang lain atau informasi login diberikan sembarangan.
Saya juga tidak akan menilai aplikasi hanya dari rating. Rata-rata 4,8 dan sekitar 1,8 juta ulasan menunjukkan banyak pengguna merasa terbantu, tetapi angka agregat tidak menggantikan pemeriksaan terhadap kebutuhan pribadi. Pengalaman orang yang memakai paylater untuk belanja kecil bisa sangat berbeda dari pengalaman orang yang mengandalkannya untuk pinjaman atau pengeluaran besar.
Putusan saya setelah menimbang manfaat dan risikonya
Secara keseluruhan, saya merekomendasikan Kredivo untuk pengguna yang mencari alternatif pembayaran digital yang fleksibel dan sudah memiliki rencana pelunasan yang realistis. Aplikasi ini kuat ketika digunakan sebagai alat pengelolaan arus kas untuk kebutuhan tertentu, terutama saat transaksi penting tidak ingin langsung menghabiskan dana tunai.
Saya tidak merekomendasikannya sebagai jalan pintas untuk membeli apa pun yang belum mampu dibayar. Perbedaan antara penggunaan yang sehat dan penggunaan yang membebani bukan terletak pada aplikasinya saja, melainkan pada cara pengguna menghitung total kewajiban, membatasi jumlah transaksi, dan menjaga pembayaran tetap tepat waktu.
Jika saya merekomendasikannya kepada teman, saya akan mengatakan: pasang dan gunakan hanya bila kamu sudah tahu untuk apa layanan ini dipakai, berapa total yang harus dibayar, dan dari mana uang pelunasannya berasal. Dengan pendekatan itu, Kredivo bisa menjadi alat yang praktis. Tanpa perhitungan tersebut, fleksibilitasnya justru dapat membuat keputusan belanja terasa lebih ringan daripada kenyataannya.
Rutinitas kecil agar cicilan tetap terkendali
Saya akan membuat satu catatan ringkas sebelum menyetujui transaksi: tujuan pembelian, jumlah keseluruhan yang perlu dilunasi, tanggal pembayaran, dan sumber dananya. Langkah ini membantu membandingkan rencana di layar dengan anggaran nyata, bukan dengan perkiraan optimistis. Jika saya tidak bisa menyebutkan sumber pelunasan secara konkret, saya menunda keputusan.
Untuk pengguna yang sudah memiliki beberapa kewajiban, ada baiknya melihat semua tanggal jatuh tempo sekaligus, termasuk tagihan di luar Kredivo. Menilai satu cicilan secara terpisah dapat memberi kesan aman, padahal beberapa pembayaran yang jatuh berdekatan bisa menekan saldo pada waktu yang sama. Saya akan menyisihkan dana untuk kewajiban lebih dulu, baru mempertimbangkan pembelian lain.
Memilih antara paylater, pinjaman, dan menunggu
Paylater paling masuk akal bagi saya ketika pembelian tertentu sudah jelas, metode itu tersedia saat transaksi, dan pelunasannya dapat diselaraskan dengan anggaran. Pinjaman merupakan keputusan berbeda: saya akan menilai tujuan, jangka waktu, dan total kewajiban secara lebih hati-hati, terutama bila kebutuhan tidak bisa dipenuhi dengan pembelian biasa. Keduanya bukan jalan yang tepat untuk menutup kekurangan anggaran yang terus berulang.
Menunggu juga merupakan pilihan aktif, bukan tanda gagal memanfaatkan aplikasi. Jika barang tidak mendesak, menabung lebih dulu dapat menghindarkan saya dari komitmen pembayaran dan memberi ruang untuk membandingkan harga serta kebutuhan dengan tenang. Sebaliknya, ketika alat kerja yang penting rusak, pembiayaan terencana mungkin punya alasan yang lebih kuat—selama angsurannya tetap realistis.
Yang sebaiknya dipastikan sebelum mulai
Pengguna yang baru mencoba layanan sebaiknya membaca ketentuan dan rincian yang tampil untuk transaksi yang sedang dipilih, lalu memastikan bahwa metode tersebut benar-benar tersedia di merchant tujuan. Jangan menyimpulkan bahwa pengalaman di satu toko akan sama di tempat lain. Kebiasaan memeriksa jumlah akhir setiap kali checkout lebih aman daripada mengandalkan ingatan tentang transaksi terdahulu.
Jika transaksi gagal atau pilihan pembayaran tidak muncul, saya akan menyelesaikan pembelian dengan metode lain hanya setelah menilai ulang kebutuhan dan biayanya, bukan mengulang proses secara terburu-buru. Begitu pula saat ada perubahan kondisi keuangan: lebih baik mengurangi rencana belanja berikutnya daripada menganggap limit yang tersedia sebagai ruang untuk terus bertransaksi.
Rekomendasi yang bergantung pada kebiasaan
Pada akhirnya, nilai Kredivo bagi saya bukan sekadar kemudahan checkout, melainkan apakah fleksibilitasnya membantu menjalankan rencana yang sudah dibuat. Pengguna yang teliti, punya pemasukan yang dapat diperkirakan, dan bersedia membaca rincian pembayaran kemungkinan lebih mudah memanfaatkan pilihan ini dengan terkendali. Bagi mereka, aplikasi ini layak dipertimbangkan sebagai salah satu alat pembayaran, bukan satu-satunya.
Namun, bila belanja sering dilakukan spontan, pemasukan sulit diprediksi, atau kewajiban yang ada sudah terasa berat, saya akan memilih menahan diri dan memakai metode yang tidak menambah utang. Rekomendasi saya sederhana: gunakan Kredivo hanya untuk transaksi yang tujuannya jelas, hitung totalnya sebelum menyetujui, dan pastikan pelunasannya tetap masuk akal bahkan jika ada pengeluaran tak terduga.
Kelebihan
- Pendaftaran dan pengajuan dapat dilakukan langsung dari aplikasi.
- Tersedia pilihan cicilan dan pembayaran nanti sesuai kebutuhan.
- Pembayaran tagihan bisa dilakukan melalui berbagai metode.
- Riwayat transaksi membantu memantau penggunaan kredit.
- Promo merchant dapat mengurangi biaya pembelian tertentu.
Kekurangan
- Persetujuan kredit tidak selalu diberikan kepada semua pengguna.
- Keterlambatan pembayaran dapat memicu denda dan memengaruhi skor kredit.
- Bunga dan biaya layanan berbeda sesuai produk serta tenor.
- Limit kredit dapat berubah berdasarkan penilaian risiko pengguna.
- Penggunaan berlebihan berisiko meningkatkan beban cicilan bulanan.
FAQ untuk Kredivo - Paylater & Pinjaman
Apa itu Kredivo dan bagaimana cara kerjanya?
Kredivo adalah aplikasi layanan kredit digital yang memungkinkan pengguna melakukan pembayaran belanja dengan metode paylater atau mengajukan pinjaman tunai, sesuai ketersediaan dan penilaian akun. Setelah mendaftar dan lolos verifikasi, pengguna dapat memilih tenor serta melihat rincian cicilan sebelum menyelesaikan transaksi. Pastikan membaca syarat, biaya, dan jadwal pembayaran agar penggunaan kredit tetap terkontrol.
Apa saja syarat untuk mendaftar Kredivo?
Syarat pendaftaran dapat berbeda berdasarkan kebijakan Kredivo dan wilayah pengguna, tetapi umumnya meliputi kepemilikan kartu identitas yang masih berlaku, nomor ponsel aktif, alamat email, serta informasi pribadi dan keuangan yang benar. Pengguna mungkin diminta melakukan verifikasi identitas melalui foto dokumen dan swafoto. Persetujuan limit tidak otomatis diberikan karena bergantung pada hasil evaluasi kredit.
Apakah Kredivo aman digunakan untuk transaksi dan pinjaman?
Kredivo menggunakan proses verifikasi akun dan fitur keamanan untuk membantu melindungi data serta transaksi pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna, seperti tidak membagikan OTP, PIN, kata sandi, atau tautan verifikasi kepada siapa pun. Unduh aplikasi hanya dari toko aplikasi resmi, periksa nama penerima pembayaran, dan segera hubungi dukungan resmi jika menemukan aktivitas mencurigakan.
Berapa biaya, bunga, dan denda yang dikenakan Kredivo?
Biaya penggunaan Kredivo bergantung pada jenis transaksi, pilihan tenor, promo, serta profil akun. Beberapa transaksi dapat memiliki bunga atau biaya layanan, sedangkan keterlambatan pembayaran biasanya dapat menimbulkan denda sesuai ketentuan yang berlaku. Sebelum menyetujui transaksi atau pinjaman, periksa halaman ringkasan pembayaran untuk mengetahui jumlah pokok, biaya tambahan, cicilan, dan total yang harus dilunasi.
Apa yang terjadi jika saya terlambat membayar cicilan Kredivo?
Keterlambatan pembayaran dapat menyebabkan denda atau biaya tambahan, pembatasan penggunaan akun, serta kemungkinan dampak terhadap riwayat kredit sesuai kebijakan dan ketentuan yang berlaku. Karena itu, pengguna sebaiknya mencatat tanggal jatuh tempo dan memastikan saldo pembayaran tersedia sebelumnya. Jika mengalami kendala keuangan, segera hubungi layanan pelanggan resmi Kredivo untuk menanyakan opsi penyelesaian yang tersedia.

Kredivo - Paylater & Pinjaman
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui support@kredivo.com, kunjungi http://www.kredivo.com, atau baca https://www.kredivo.id/p/en/privacy.html mereka.










